
Konfirmasi resmi FTSE Russell pada 8 April mengenai peningkatan status pasar saham Vietnam dari pasar negara berkembang menjadi pasar negara berkembang sekunder sempat memicu euforia. VN-Index tercatat melonjak hampir 80 poin pada hari yang sama.
Namun, sentimen tersebut cepat mereda. Sehari kemudian indeks turun hampir 20 poin, banyak saham bergerak ke zona merah, dan investor asing tercatat agresif melakukan penjualan bersih lebih dari 2.200 miliar VND. Tekanan jual bersih pun dinilai masih kuat.
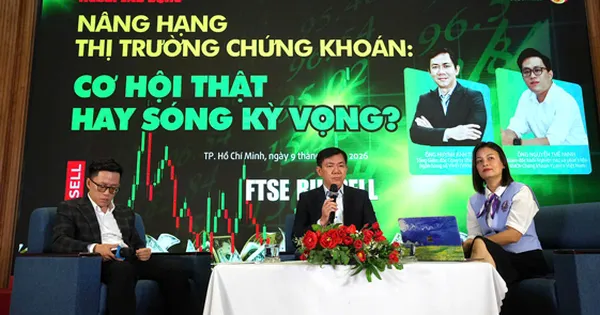
Dalam talkshow bertajuk “Meningkatkan Pasar Saham: Peluang Nyata atau Gelombang Ekspektasi?” yang diselenggarakan Surat Kabar Nguoi Lao Dong pada 9 April, Direktur Jenderal Vikki Digital Banking Securities Company (VikkiBankS) Huynh Anh Tuan mengatakan peningkatan status tersebut merupakan hasil upaya panjang pemerintah dan kementerian terkait selama bertahun-tahun.
Menurut Tuan, dampak peningkatan status pasar akan lebih terasa dalam jangka panjang. Sementara dalam jangka pendek, pergerakan pasar tetap bergantung pada faktor fundamental, seperti kondisi makroekonomi, pertumbuhan pendapatan, valuasi, serta dinamika internasional.
Salah satu perhatian yang mengemuka adalah tren penjualan bersih investor asing. Berdasarkan statistik sejak awal 2015 hingga saat ini, nilai penjualan bersih kumulatif disebut mencapai hampir 6 miliar dolar AS. Dampaknya, porsi kepemilikan asing di pasar saham Vietnam turun tajam dari sekitar 23% pada 2019 menjadi di bawah 12% saat ini.
Direktur Riset dan Pengembangan Yuanta Securities Vietnam Nguyen The Minh menjelaskan tren jual bersih itu didorong dua faktor utama. Pertama, meningkatnya risiko dari pasar properti global dan regional, terutama setelah 2022, yang diwarnai fluktuasi terkait obligasi korporasi. Kedua, adanya pembalikan portofolio investasi. Ia menilai investor asing yang pada 2018–2019 menjadi pembeli bersih kuat saham properti besar, kini menarik modal dari kelompok tersebut karena kekhawatiran terhadap risiko industri.
Minh juga menyoroti peran fluktuasi suku bunga dan tekanan nilai tukar. Ketika imbal hasil dolar AS dan yen Jepang tetap tinggi, sementara imbal hasil di pasar negara maju meningkat, arus modal global cenderung bergeser. Dalam kondisi seperti itu, investor asing disebut lebih memilih menarik dana dari pasar negara berkembang untuk kembali ke instrumen yang dianggap lebih aman, dan Vietnam tidak terlepas dari tren tersebut.
Tuan menambahkan, arus keluar modal asing turut dipengaruhi faktor geopolitik serta kebijakan pajak Amerika Serikat yang mendorong dana investasi mengevaluasi ulang tingkat risiko dan menata kembali portofolio. Ia menekankan bahwa tren penarikan modal tidak hanya terjadi di Vietnam, melainkan juga di banyak pasar negara berkembang maupun negara maju.
Meski demikian, Tuan menilai ada perkembangan yang dianggap positif, yakni arus modal domestik yang terus meningkat, tercermin dari pertumbuhan skala serta kapasitas keuangan perusahaan sekuritas. Karena itu, penjualan bersih beberapa miliar dolar AS oleh investor asing dinilai tidak menimbulkan dampak signifikan terhadap pasar secara keseluruhan.
Mengenai peluang menarik kembali investasi asing, Tuan berpendapat arus modal dapat kembali ke pasar negara berkembang seiring meredanya ketegangan geopolitik serta menurunnya daya tarik dolar AS dan imbal hasil yen Jepang. Dengan status pasar yang baru meningkat, Vietnam diharapkan dapat menyambut gelombang modal baru tersebut.
Tuan juga menekankan pentingnya mendorong lebih banyak pencatatan emiten dan produk berkualitas di bursa. Ia menilai dana investasi asing akan kesulitan menanamkan modal pada perusahaan berkapitalisasi kecil yang kurang menarik. Namun untuk menarik perusahaan besar melakukan pencatatan, ia menyebut perlunya mekanisme insentif yang tepat, termasuk kebijakan preferensial serta pengurangan atau pembebasan pajak.
Minh mencatat, dalam dua tahun terakhir pemerintah telah mengambil sejumlah langkah tegas untuk mengembangkan pasar modal. Ia menyinggung pola umum bahwa ketika PDB meningkat 10%, kredit perlu tumbuh setidaknya 20%, namun target tersebut dinilai hampir mustahil dicapai. Karena itu, pasar modal—termasuk obligasi dan saham—diperkirakan akan memegang peran yang lebih penting.
Menurut Minh, pemerintah dan Kementerian Keuangan belakangan berfokus menyempurnakan kerangka hukum dan mendorong pengembangan pasar modal untuk menyeimbangkan perannya dengan pasar utang. Ia menilai langkah ini dapat menjadi dasar bagi perusahaan mempercepat IPO dan pencatatan saham. Di saat yang sama, ia mengusulkan restrukturisasi basis investor dengan meningkatkan proporsi investor institusional, terutama investor asing, guna menstabilkan arus modal jangka panjang.
Kedua narasumber sepakat bahwa aliran modal pascapeningkatan status pasar cenderung selektif, dengan prioritas pada perusahaan besar dan transparan. Dalam konteks itu, saham berkapitalisasi besar disebut berpotensi menjadi pilihan utama investor asing karena likuiditas tinggi dan porsi saham beredar bebas (free float) yang besar.
Sejumlah sektor juga disorot sebagai pihak yang berpotensi diuntungkan. Perbankan disebut sebagai “tulang punggung” pasar karena terkait langsung dengan stabilitas makro dan ekspansi pasar modal. Sektor sekuritas dinilai berpeluang terdorong oleh meningkatnya likuiditas serta produk baru seiring beroperasinya sistem infrastruktur seperti KRX. Sementara itu, properti industri disebut diuntungkan oleh aset berwujud dan tren pergeseran investasi asing langsung (FDI) ke Vietnam.
Minh mengingatkan investor domestik agar menghindari “jebakan ekspektasi” dan mentalitas kawanan. Investor diminta tidak mengejar saham yang naik cepat hanya karena berita peningkatan peringkat, sambil mengabaikan faktor intrinsik perusahaan. Ia menekankan perlunya membedakan antara “gelombang spekulatif” dan “peluang nyata” sebelum mengambil keputusan.
Senada, Tuan menegaskan peningkatan status pasar merupakan proses yang memakan waktu bertahun-tahun dan bukan “tongkat ajaib” yang langsung mengerek pasar saham. Ia menyarankan investor baru mempertahankan perspektif jangka panjang ketimbang mengejar keuntungan cepat dalam beberapa sesi perdagangan.
Untuk prospek jangka pendek, Minh menyebut faktor geopolitik dan inflasi masih menjadi perhatian utama. Mengacu pada data indeks S&P 500 di Amerika Serikat, ia menyatakan pasar rata-rata membutuhkan sekitar 22 sesi untuk mencapai titik terendah setelah peristiwa geopolitik dan sekitar 47 sesi untuk pulih.
Ia menilai pola di Vietnam cenderung serupa, tidak berbentuk pemulihan V, melainkan “zigzag” karena proses negosiasi yang kerap panjang dan kompleks. Tren keseluruhan disebut tetap naik, tetapi disertai koreksi yang berulang.
Terkait inflasi, Minh menilai situasi saat ini tidak sekhawatirkan 2022. Jika pada periode tersebut harga minyak, gas, dan bahan baku melonjak tajam hingga mendorong inflasi AS melampaui 9%, konteks kini lebih didominasi fluktuasi harga minyak. Ia memperkirakan tekanan inflasi dapat meningkat pada Maret dan April, lalu berangsur mereda dari Mei hingga Juni, sehingga tidak berdampak signifikan pada faktor fundamental pasar saham Vietnam.
