
Memasuki akhir kuartal pertama 2026, banyak perusahaan tercatat menggelar rapat umum pemegang saham untuk memaparkan hasil bisnis 2025, kinerja awal 2026, serta rencana usaha sepanjang 2026. Di tengah tantangan eksternal, pertumbuhan ekonomi domestik dinilai masih positif, dengan gambaran laba rata-rata kuartal I 2026 diperkirakan mencapai dua digit dan relatif merata di berbagai sektor.
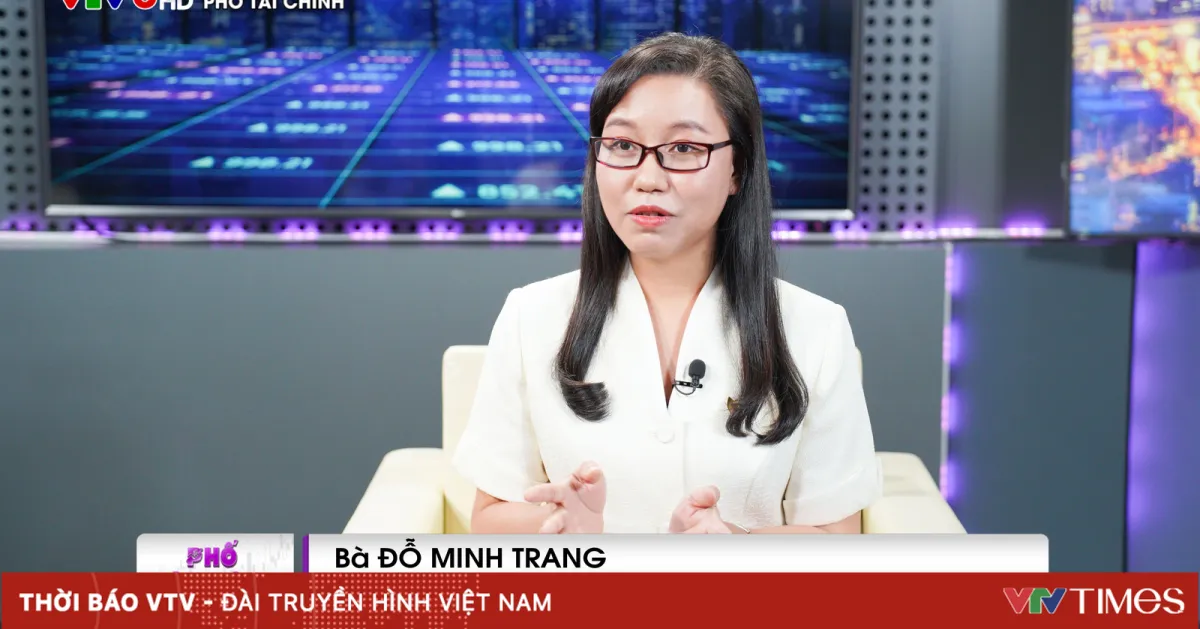
Dalam program Finance Street Talk di VTV8, Direktur Pusat Analisis ACB Securities Company Limited (ACBS) Do Minh Trang menyampaikan bahwa meski Maret diwarnai gejolak akibat risiko geopolitik di Timur Tengah, kinerja bisnis emiten pada kuartal I 2026 diperkirakan tetap “sangat positif”. ACBS memperkirakan pertumbuhan laba sekitar 20% dibandingkan periode yang sama tahun sebelumnya, dan dinilai terjadi cukup seragam di berbagai kelompok industri.
Menurut Trang, sektor perbankan diproyeksikan mencatat pertumbuhan laba lebih dari 20% secara tahunan dan menjadi penopang utama pertumbuhan laba pasar. Meski pemerintah dan Bank Negara Vietnam (SBV) disebut memperketat pengendalian pertumbuhan kredit pada 2026, ACBS memperkirakan pada akhir kuartal I 2026 pertumbuhan kredit masih berada di kisaran sekitar 3% (secara tahunan) dan 20% (secara tahunan). Di sisi lain, kenaikan suku bunga deposito diikuti kenaikan suku bunga pinjaman, sehingga margin bunga bersih (NIM) diperkirakan dapat dipertahankan atau meningkat tipis, yang pada akhirnya mendukung laba bank.
Di sektor sekuritas, ACBS memperkirakan pertumbuhan laba lebih dari 40%. Proyeksi ini didorong oleh kenaikan nilai transaksi harian rata-rata pada kuartal I 2026 yang disebut meningkat lebih dari 90% dibanding kuartal I 2025 dan 18% dibanding kuartal IV 2025, serta ekspansi portofolio pinjaman margin. Trang menilai perusahaan sekuritas yang tidak terlalu bergantung pada aktivitas perdagangan untuk rekening sendiri berpeluang membukukan hasil positif pada awal 2026.
Sektor real estat dinilai menunjukkan perbedaan kinerja antarsegmen. Real estat industri disebut belum mengalami pertumbuhan signifikan sejak peristiwa pajak timbal balik pada April 2025, namun masih mempertahankan pertumbuhan stabil sekitar 10% per tahun. Sementara itu, prospek real estat residensial dinilai kurang menjanjikan, terutama setelah kontrol kredit yang lebih ketat sejak akhir 2025. Trang juga menekankan dominasi VHM dalam kelompok ini, yang disebut menyumbang hampir 90% laba setelah pajak industri, sehingga pertumbuhan laba sektor sangat bergantung pada kinerja perusahaan tersebut. Dalam lingkungan suku bunga pinjaman yang meningkat, prospek real estat residensial dipandang tidak terlalu positif.
Selain itu, sektor ritel, investasi publik, dan bahan bangunan juga diproyeksikan mencatat kinerja positif pada kuartal I 2026. Faktor pendukungnya antara lain pertumbuhan penjualan ritel pada bulan-bulan awal 2026 serta tekad pemerintah untuk mendorong investasi publik.
Untuk sektor minyak dan gas, ACBS menyoroti lonjakan harga minyak yang sempat melampaui 100 dolar AS per barel dalam beberapa hari terakhir, dipicu gangguan pasokan terkait konflik di Timur Tengah. Namun, dampaknya terhadap laba emiten dinilai tidak seragam. Bagi perusahaan hulu seperti pengeboran, ekstraksi, dan pembangunan platform lepas pantai, fluktuasi harga minyak disebut hanya berdampak kecil dalam jangka pendek karena banyak kontrak jasa bersifat jangka menengah, dan penyesuaian harga cenderung terjadi ketika tren kenaikan terbentuk lebih lama. Sebaliknya, perusahaan hilir seperti transportasi, penyulingan, distribusi ritel produk minyak, hingga pupuk dinilai berpotensi diuntungkan oleh kenaikan harga minyak, meski keuntungan tersebut bisa tidak berkelanjutan bila harga minyak turun tiba-tiba atau bila gangguan rantai pasok memengaruhi produksi.
Terkait pertanyaan apakah kinerja tersebut sudah tercermin pada harga saham, Trang menilai belum sepenuhnya. Ia menyebut perhatian investor saat ini lebih terfokus pada perkembangan konflik di Timur Tengah dan kenaikan harga minyak yang memunculkan risiko kenaikan harga komoditas dan tekanan inflasi global. Sentimen ini, menurutnya, mendorong investor mengurangi kepemilikan saham untuk mengendalikan risiko, sehingga pasar mengalami koreksi di bawah tekanan jual.
Menurut ACBS, pada level saat ini valuasi VN Index berada pada rasio P/E median lima tahun terakhir. Sejumlah sektor berkapitalisasi besar yang dinilai berpengaruh terhadap pertumbuhan pendapatan pasar—seperti perbankan, sekuritas, ritel, dan investasi publik—diproyeksikan melaporkan hasil yang sangat positif pada kuartal I 2026, dengan valuasi yang dinilai wajar untuk investasi jangka menengah hingga panjang. Trang menyimpulkan pasar lebih banyak dipengaruhi isu geopolitik eksternal ketimbang berfokus pada pendapatan kuartal I 2026, seraya mengingatkan agar investor tidak terlalu pesimistis sehingga melewatkan peluang.
Mengenai prospek ekonomi beberapa kuartal ke depan, Trang menyatakan prediksi menjadi menantang karena faktor terbesar adalah risiko geopolitik di Timur Tengah, termasuk tingkat eskalasi dan durasi konflik. Jika konflik berkepanjangan, harga minyak berpotensi tetap tinggi dan memicu lonjakan inflasi global, yang dapat mendorong bank sentral menaikkan suku bunga dan meningkatkan risiko stagflasi. Dalam situasi tersebut, Vietnam disebut dapat terdampak karena merupakan ekonomi terbuka dengan porsi ekspor-impor tinggi. Karena itu, penguatan kebijakan, penguatan ekonomi domestik, dan peningkatan investasi publik dinilai tetap menjadi strategi kunci, meski target pertumbuhan ekonomi tahunan 10% disebut akan jauh lebih menantang dicapai.
Dari sisi dunia usaha, Trang menilai ketidakpastian global membuat perusahaan perlu menyusun rencana bisnis yang fleksibel dan proaktif. Namun, ia menyarankan rencana bisnis 2026 yang dipaparkan perusahaan dalam rapat pemegang saham dapat menjadi rujukan. Menurutnya, banyak perusahaan masih memasang target pertumbuhan positif. Di perbankan, sejumlah bank menargetkan pertumbuhan 10%–35% (umumnya 15%–20%), dengan batas kredit industri yang disebut sekitar 15% dari SBV. Perusahaan sekuritas juga menyusun rencana positif dengan harapan apresiasi pasar dibanding 2025 dan prospek peningkatan status menjadi pasar negara berkembang. Sejumlah emiten terkemuka di ritel dan produksi baja disebut menargetkan pertumbuhan 20%–30% pada 2026.
Untuk strategi investasi, ACBS menilai kisaran valuasi VN Index saat ini dapat menjadi dasar yang sesuai bagi keputusan investasi jangka menengah hingga panjang. Peluang yang disebut termasuk prospek pertumbuhan laba yang relatif positif, kemungkinan peningkatan status pasar saham Vietnam, serta tekad pemerintah mendorong pertumbuhan. Namun, tantangan eksternal seperti risiko geopolitik dan risiko inflasi yang dapat memicu pembalikan kebijakan moneter global dinilai masih besar.
Dalam konteks itu, Trang menyarankan strategi berisiko rendah dengan fokus akumulasi aset berprospek jangka menengah hingga panjang. Investor disebut dapat mempertimbangkan pembelian lebih agresif saat koreksi pasar dalam karena valuasi menjadi lebih menarik, sekaligus menghindari mengejar reli dan penggunaan leverage ketika pasar menguat tajam mengingat tren jangka pendek masih belum jelas. Ia juga menyarankan fokus pada saham yang dinilai mampu menjaga pertumbuhan laba tanpa terdampak signifikan oleh risiko eksternal, seperti perbankan, ritel domestik, barang konsumsi penting (listrik dan air), serta sektor yang terkait strategi investasi publik.
