
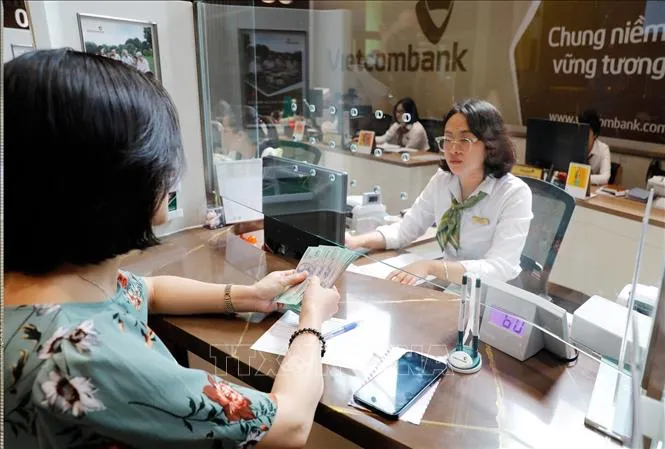
Bank Negara Vietnam mengarahkan bank-bank komersial untuk menurunkan suku bunga deposito, sebuah langkah yang dinilai bertujuan menstabilkan pasar sekaligus membuka ruang penurunan suku bunga kredit. Namun, kebijakan ini tetap dihadapkan pada tantangan pengelolaan yang kompleks karena tekanan inflasi, nilai tukar, dan likuiditas masih membayangi.
Tak lama setelah dilantik pada 9 April, Gubernur Bank Negara Vietnam yang baru, Pham Duc An, memimpin pertemuan pertamanya dengan 46 lembaga kredit. Dalam pedoman yang disampaikan, otoritas menargetkan inflasi sekitar 4,5% per tahun, sambil mempertahankan kebijakan moneter yang longgar dan fleksibel serta siap mendukung likuiditas sistem bila diperlukan.
Dalam arahan yang berlaku mulai 10 April, Bank Negara Vietnam menginstruksikan bank-bank komersial menerapkan langkah khusus untuk menurunkan suku bunga deposito sebesar 50–100 basis poin bagi deposito baru dengan tenor 6 bulan atau lebih. Kebijakan ini dipandang sejalan dengan arah pemerintah yang menargetkan pertumbuhan ekonomi dua digit pada periode mendatang, yang membutuhkan pengaturan suku bunga lebih wajar dibandingkan lonjakan tajam yang sempat terjadi.
Menindaklanjuti instruksi tersebut, sejumlah bank segera menyesuaikan suku bunga. Bank milik negara seperti Agribank dan Vietcombank menurunkan suku bunga sekitar 0,5% per tahun untuk deposito jangka panjang 24 bulan atau lebih. Di kelompok bank komersial perseroan terbatas, sejumlah bank seperti VPBank, SeABank, BVBank, dan Sacombank juga melakukan penyesuaian, umumnya berkisar 0,3% hingga 0,5% per tahun, dengan fokus pada tenor menengah dan panjang.
Direktur Jenderal Tien Phong Commercial Bank (TPBank), Nguyen Hung, dalam seminar “Merebut Peluang di Tengah Volatilitas” yang diselenggarakan KB Securities Vietnam (KBSV), menyebut fokus awal Gubernur baru pada suku bunga terkait indikasi anomali di pasar. Ia menjelaskan, suku bunga deposito sempat naik tajam pada awal April 2026. Pada satu titik, beberapa bank menaikkan suku bunga deposito tenor 6–12 bulan hingga sekitar 9%—naik sekitar 2–2,5% dibanding kuartal IV 2025.
Menurut Hung, kenaikan tersebut tidak sepenuhnya mencerminkan kondisi riil karena permintaan modal tidak setinggi itu. Ia menilai lonjakan lebih dipicu langkah beberapa bank yang proaktif menaikkan suku bunga untuk menarik dana, sehingga memaksa bank lain bereaksi. Dalam konteks inflasi sekitar 4%, ia menyebut suku bunga deposito 6–7% sebagai level yang lebih wajar, sementara kisaran 8–9% mengindikasikan faktor yang tidak biasa dan kurang mencerminkan kondisi makroekonomi.
Penurunan suku bunga deposito dinilai dapat memberi ruang bagi bank untuk menurunkan suku bunga pinjaman. Sejumlah penyesuaian suku bunga kredit mulai terlihat, meski belum menyeluruh. Nam A Bank tercatat menurunkan suku bunga pinjaman bagi nasabah perorangan hingga 3% per tahun mulai 11 April. KienlongBank menurunkan suku bunga sekitar 1% per tahun untuk nasabah perorangan dan korporasi. Sementara Agribank menerapkan mekanisme keterkaitan suku bunga deposito dan pinjaman, di mana penurunan suku bunga tabungan 24 bulan sebesar 0,5% per tahun diikuti penyesuaian suku bunga pinjaman jangka menengah dan panjang.
Direktur Departemen Analisis KBSV, Nguyen Xuan Binh, menyampaikan suku bunga deposito perbankan saat ini umumnya berada pada kisaran 6–7,5% per tahun untuk tenor 12 bulan. Ia menilai level tersebut masih dapat diterima. Dengan kondisi itu, ia memperkirakan suku bunga pinjaman, termasuk pada sektor yang lebih berisiko seperti real estat, berpotensi turun hingga sekitar 10,5–12% per tahun.
Namun, pandangan lebih hati-hati datang dari para analis Mirae Asset Securities (Vietnam). Mereka menilai kesepakatan bank-bank untuk menurunkan suku bunga belakangan ini lebih ditujukan untuk menstabilkan pasar, bukan sinyal dimulainya siklus pelonggaran yang kuat. Likuiditas sistem disebut masih dikelola secara fleksibel, sementara pertumbuhan kredit tetap terkendali. Dengan demikian, suku bunga diproyeksikan cenderung stabil atau sedikit menurun, dengan ruang kenaikan lanjutan (jika terjadi) diperkirakan terbatas sekitar 20–30 basis poin.
Di tengah peluang penurunan suku bunga yang terbuka, pengelolaan kebijakan moneter tetap menghadapi keterbatasan. Tekanan inflasi, nilai tukar, dan likuiditas disebut membatasi ruang manuver, sementara kebutuhan mendukung pertumbuhan ekonomi tetap tinggi.
Profesor Madya Tran Hoang Ngan, anggota Majelis Nasional, menilai pengelolaan kebijakan moneter saat ini menjadi “masalah sulit”, tidak hanya bagi Vietnam tetapi juga bank sentral di berbagai negara, mengingat kondisi ekonomi global yang terus berfluktuasi. Ia menekankan kebijakan moneter perlu dikelola secara proaktif dan fleksibel berbasis berbagai skenario, bukan terpaku pada rencana awal, karena perkembangan seperti krisis energi atau faktor geopolitik dapat menuntut penyesuaian cepat.
Menurut Ngan, kebijakan moneter saat ini harus mengejar beberapa tujuan sekaligus: mengendalikan inflasi, mendukung pertumbuhan, dan menjaga keamanan sistem perbankan. Namun, prioritas utama tetap menjaga likuiditas dan stabilitas sistem. Ia juga menilai inflasi saat ini terutama dipicu faktor biaya produksi, bukan karena peningkatan jumlah uang beredar. Karena itu, jika kebijakan moneter diperketat seperti periode sebelumnya, pasar berisiko mengalami kekurangan likuiditas.
Dalam situasi ruang gerak yang kian terbatas, stabilnya suku bunga dalam beberapa waktu terakhir dipandang sebagai capaian positif. Meski demikian, menyeimbangkan target pertumbuhan dan stabilitas makroekonomi diperkirakan tetap menjadi ujian utama arah kebijakan moneter ke depan.
