
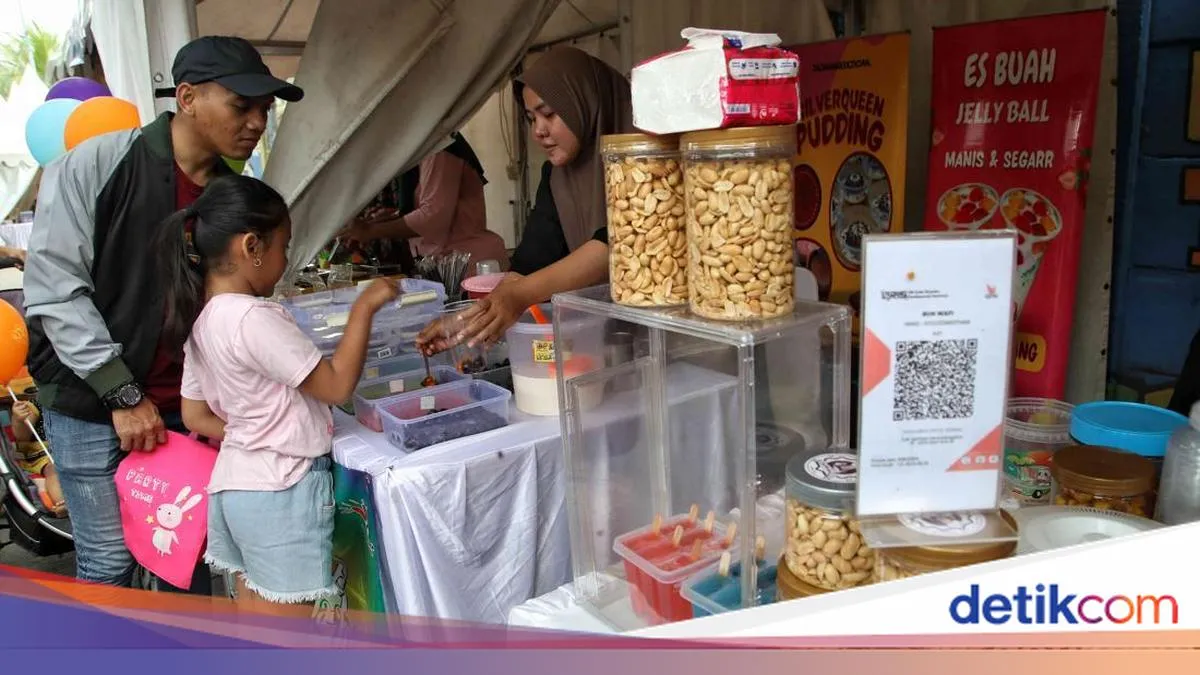
Indonesia sedang membicarakan satu perubahan yang terasa sederhana, tetapi dampaknya luas.
Masyarakat mulai meninggalkan uang tunai.
Angkanya menjadi pemantik: pengguna QRIS menyentuh 67 juta orang.
Di ruang publik, data itu dibaca sebagai tanda zaman.
Di Google Trends, ia menjelma pertanyaan kolektif.
Apakah kita benar-benar memasuki era baru pembayaran?
-000-
Mengapa isu ini menjadi tren
Tren biasanya lahir dari gabungan rasa ingin tahu dan rasa cemas.
Isu “meninggalkan uang tunai” menyentuh keduanya sekaligus.
Ia bukan sekadar berita ekonomi.
Ia berita tentang kebiasaan, kontrol, dan rasa aman.
-000-
Alasan pertama, angka 67 juta mudah diingat dan terasa besar.
Publik menyukai angka yang memberi kesan lompatan.
Angka itu membuat orang membandingkan diri.
“Saya sudah QRIS atau masih tunai?”
-000-
Alasan kedua, pembayaran adalah pengalaman harian.
Semua orang punya cerita tentang antrean kasir, kembalian, atau dompet yang tertinggal.
Ketika cara membayar berubah, rutinitas ikut berubah.
Perubahan rutinitas selalu memantik percakapan.
-000-
Alasan ketiga, ada dimensi kepercayaan.
Uang tunai terasa nyata, bisa disentuh, dan bisa disimpan.
Uang digital terasa cepat, tetapi tak kasatmata.
Di titik itu, muncul pertanyaan tentang risiko dan kendali.
-000-
Data yang memulai percakapan
Berita ini berdiri di atas satu penanda utama.
Pengguna QRIS menyentuh 67 juta orang.
Kalimat itu menyiratkan pergeseran perilaku.
Namun ia juga menyisakan ruang tafsir.
-000-
“Mulai meninggalkan uang tunai” tidak berarti uang tunai hilang besok pagi.
Ia lebih mirip gelombang.
Gelombang bergerak pelan, tetapi konsisten.
Dalam gelombang, selalu ada yang ikut lebih cepat.
Selalu ada yang tertinggal.
-000-
Di kota besar, QRIS mudah ditemukan.
Di banyak tempat, kode QR menempel seperti poster kecil di etalase.
Ia menjadi bahasa baru transaksi.
Bagi sebagian orang, itu kemudahan.
Bagi sebagian lain, itu tuntutan.
-000-
Di balik angka: psikologi adopsi teknologi
Riset tentang adopsi teknologi sering menekankan dua hal.
Manfaat yang dirasakan dan kemudahan penggunaan.
Jika keduanya tinggi, adopsi meningkat.
Jika salah satunya rendah, orang menunda.
-000-
Dalam konteks pembayaran, manfaatnya jelas.
Transaksi lebih cepat dan tak perlu uang kembalian.
Kemudahan juga terlihat.
Cukup ponsel dan pemindaian.
Di titik itu, QRIS menjadi kebiasaan baru.
-000-
Namun riset juga mengingatkan satu faktor lain.
Kepercayaan.
Orang mau memakai sistem jika merasa aman.
Jika tidak, mereka kembali ke cara lama.
Dalam pembayaran, cara lama itu uang tunai.
-000-
Yang sering luput: uang tunai sebagai rasa aman
Uang tunai bukan sekadar alat bayar.
Ia simbol kendali.
Dompet yang tebal memberi rasa siap menghadapi keadaan darurat.
Uang tunai juga bekerja tanpa sinyal.
Ia tidak menunggu baterai.
-000-
Karena itu, ketika orang mendengar “ditinggalkan,” ada emosi yang ikut bergerak.
Ada yang gembira karena praktis.
Ada yang khawatir karena merasa dipaksa.
Di tengah, ada yang bingung dan memilih diam.
Tren di internet menangkap semua emosi itu.
-000-
Isu besar yang terhubung: inklusi keuangan
Pergeseran dari tunai ke digital selalu bersentuhan dengan inklusi keuangan.
Jika pembayaran digital meluas, layanan keuangan bisa lebih mudah diakses.
Namun akses tidak otomatis berarti pemerataan.
-000-
Inklusi bukan hanya soal punya aplikasi.
Ia soal literasi, perangkat, jaringan, dan rasa aman.
Jika satu saja timpang, maka yang terjadi adalah jurang baru.
Jurang itu memisahkan yang cepat beradaptasi dan yang kesulitan.
-000-
Di Indonesia, kesenjangan digital masih menjadi pekerjaan rumah.
Perubahan kebiasaan bayar bisa memperbesar atau memperkecil kesenjangan.
Itu tergantung cara kita mengelolanya.
Karena itu, berita 67 juta pengguna bukan sekadar kabar baik.
Ia juga peringatan halus.
-000-
Isu besar lain: kedaulatan data dan privasi
Uang tunai meninggalkan jejak minimal.
Pembayaran digital meninggalkan jejak transaksi.
Jejak itu bisa berguna untuk banyak hal.
Namun jejak juga bisa disalahgunakan.
-000-
Di era ekonomi digital, data sering disebut “minyak baru.”
Transaksi adalah salah satu sumber data paling kaya.
Dari pola belanja, orang bisa ditebak kebutuhannya.
Bahkan bisa ditebak kebiasaannya.
Isu ini menyentuh privasi.
Isu ini juga menyentuh kedaulatan.
-000-
Ketika publik melihat lonjakan pengguna QRIS, pertanyaan yang muncul bukan hanya “praktis atau tidak.”
Pertanyaan lain ikut muncul.
Siapa yang memegang data?
Seberapa aman sistemnya?
Bagaimana perlindungan jika terjadi penipuan?
-000-
Ekonomi sehari-hari: UMKM dan perubahan perilaku
Perubahan pembayaran paling cepat terlihat di lapisan ekonomi harian.
Warung, pedagang kaki lima, dan UMKM berhadapan langsung dengan konsumen.
Ketika konsumen ingin QRIS, pedagang beradaptasi.
Ketika pedagang menyediakan QRIS, konsumen makin terbiasa.
Terjadi lingkaran adopsi.
-000-
Dalam lingkaran itu, ada sisi yang jarang dibahas dengan tenang.
Transaksi digital mengubah cara orang memaknai uang.
Uang menjadi angka di layar.
Pengeluaran bisa terasa tidak “sakit.”
Di banyak riset perilaku konsumen, pembayaran non-tunai sering dikaitkan dengan kecenderungan belanja lebih impulsif.
Itu bukan kepastian untuk semua orang.
Tetapi itu risiko yang patut disadari.
-000-
Kerentanan baru: ketergantungan pada perangkat dan jaringan
Uang tunai punya kelemahan, tetapi ia tahan gangguan.
Pembayaran digital bergantung pada listrik, perangkat, dan jaringan.
Jika salah satunya bermasalah, transaksi bisa macet.
Dalam skala luas, gangguan bisa menimbulkan kepanikan kecil.
-000-
Di sinilah diskusi publik menjadi penting.
Peralihan ke digital seharusnya tidak mematikan opsi tunai.
Ia seharusnya menambah pilihan.
Jika masyarakat merasa hanya ada satu pilihan, resistensi menguat.
Jika masyarakat merasa punya kendali, kepercayaan tumbuh.
-000-
Pelajaran dari luar negeri: masyarakat tanpa uang tunai dan kontroversinya
Beberapa negara pernah mengalami perdebatan serupa.
Swedia sering disebut sebagai contoh masyarakat yang bergerak cepat menuju pembayaran non-tunai.
Di sana, kemudahan meningkat.
Namun diskusi tentang kelompok rentan juga menguat.
Orang tua, pendatang, dan warga yang kesulitan akses teknologi menjadi sorotan.
-000-
Di Amerika Serikat, muncul perdebatan “cashless store.”
Sejumlah kota menilai toko yang menolak uang tunai berpotensi mendiskriminasi warga tertentu.
Respons kebijakan pun muncul di beberapa tempat.
Tujuannya menjaga agar akses transaksi tetap inklusif.
-000-
Rujukan luar negeri ini bukan untuk menyalin mentah-mentah.
Indonesia punya geografi, infrastruktur, dan kebiasaan berbeda.
Namun ada pelajaran universal.
Transisi pembayaran selalu memunculkan kelompok yang diuntungkan.
Selalu ada kelompok yang perlu dilindungi.
-000-
Membaca tren sebagai cermin: modernisasi dan kegelisahan
Indonesia kerap memaknai modernisasi sebagai percepatan.
Semakin cepat, semakin modern.
Namun percepatan punya biaya sosial.
Orang yang tidak sempat menyesuaikan diri bisa tersingkir.
-000-
Karena itu, berita 67 juta pengguna QRIS sebaiknya dibaca sebagai cermin.
Kita sedang bergerak.
Tetapi pertanyaannya bukan hanya “seberapa cepat.”
Pertanyaan yang lebih sulit adalah “seberapa adil.”
-000-
Apa yang sebaiknya dilakukan: rekomendasi respons publik dan kebijakan
Pertama, pertahankan prinsip pilihan.
Transaksi digital perlu diperluas, tetapi uang tunai tidak boleh diperlakukan sebagai warga kelas dua.
Pilihan memberi rasa aman.
Pilihan menjaga inklusi.
-000-
Kedua, perkuat literasi keuangan dan literasi digital.
Masyarakat perlu paham cara mengelola pengeluaran ketika uang menjadi angka.
Masyarakat juga perlu paham risiko penipuan.
Literasi bukan kampanye sesaat.
Ia kerja panjang, berulang, dan membumi.
-000-
Ketiga, perkuat perlindungan konsumen dan keamanan.
Kepercayaan adalah fondasi pembayaran digital.
Jika konsumen merasa rentan, adopsi bisa melambat.
Jika konsumen merasa dilindungi, ekosistem tumbuh sehat.
-000-
Keempat, pastikan infrastruktur mendukung.
Pembayaran digital membutuhkan jaringan yang stabil dan perangkat yang terjangkau.
Jika tidak, digitalisasi hanya tumbuh di tempat yang sudah maju.
Di tempat lain, ia menjadi slogan.
-000-
Kelima, bangun etika data yang tegas.
Transaksi digital menghasilkan data berharga.
Pengelola sistem perlu memastikan data digunakan secara sah dan proporsional.
Masyarakat berhak tahu prinsip perlindungannya.
Tanpa itu, modernisasi terasa seperti pengawasan.
-000-
Penutup: arah baru yang perlu dijaga bersama
Uang tunai yang mulai ditinggalkan bukan sekadar cerita tentang teknologi.
Ia cerita tentang perubahan hubungan kita dengan uang.
Ia juga cerita tentang siapa yang ikut dan siapa yang tertinggal.
-000-
Angka 67 juta pengguna QRIS adalah penanda penting.
Ia menunjukkan Indonesia mampu bergerak cepat.
Namun kecepatan perlu ditemani kebijaksanaan.
Jika tidak, yang tertinggal akan membayar harga paling mahal.
-000-
Pada akhirnya, pembayaran adalah soal kepercayaan.
Kepercayaan dibangun lewat perlindungan, pilihan, dan keadilan akses.
Jika itu dijaga, transisi menjadi harapan.
Jika itu diabaikan, transisi menjadi kegelisahan.
-000-
Seperti kalimat yang sering dikutip untuk mengingatkan arah perubahan: “Kemajuan bukan diukur dari seberapa cepat kita berlari, tetapi dari seberapa banyak yang bisa kita ajak berjalan bersama.”
