
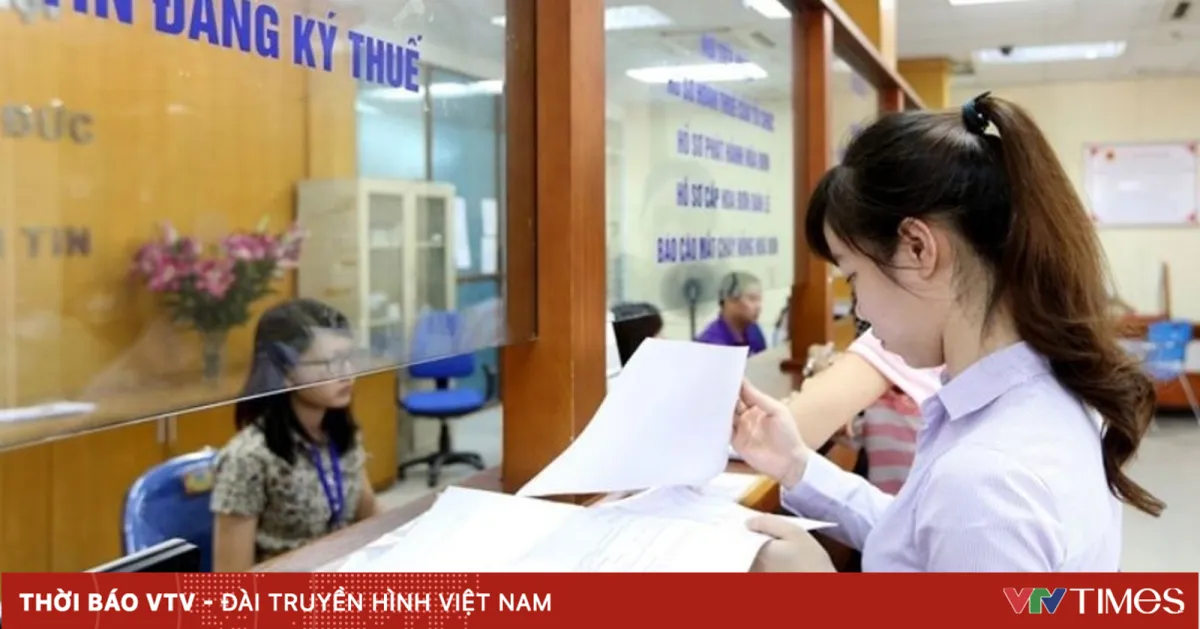
Rancangan perubahan kebijakan pajak penghasilan pribadi yang dijadwalkan berlaku mulai 1 Juli 2026 diproyeksikan menjadi reformasi besar untuk meringankan beban keuangan rumah tangga sekaligus memperkuat daya tarik Vietnam bagi talenta teknologi. Dalam pemaparannya kepada pers, Wakil Direktur Institut Strategi dan Kebijakan Keuangan Kementerian Keuangan, Dr. Le Thi Thuy Van, menyebut rancangan aturan ini sebagai “angin segar” karena memperluas perlindungan bagi pekerja dan menyesuaikan kebijakan dengan kondisi kehidupan nyata.
Salah satu poin utama adalah perluasan daftar pendapatan yang dikecualikan dari pajak menjadi 21 item, termasuk lima item baru dibanding ketentuan yang berlaku saat ini. Perubahan ini diarahkan untuk mengurangi kewajiban pajak aktual dan memperkuat perlindungan atas hak-hak pekerja.
Perubahan yang paling menonjol menyangkut perlakuan pajak atas penghasilan lembur. Jika sebelumnya pembebasan pajak hanya berlaku pada selisih penghasilan yang melebihi upah harian normal, rancangan baru mengusulkan agar upah lembur dan upah kerja malam tidak lagi termasuk dalam penghasilan kena pajak. Kebijakan ini berpotensi berdampak langsung pada jutaan pekerja, khususnya di kawasan industri, yang kerap mengandalkan lembur untuk menambah pendapatan.
Selain itu, rancangan juga mengusulkan pembebasan pajak untuk pesangon dan tunjangan pengangguran. Dalam skema yang diusulkan, pembayaran tersebut dibebaskan dari pajak penghasilan pribadi, termasuk ketika jumlah aktual melebihi ketentuan dalam hukum ketenagakerjaan. Tujuannya membantu pekerja mengurangi tekanan finansial saat transisi pekerjaan atau menghadapi risiko kehilangan pekerjaan akibat fluktuasi ekonomi.
Di sisi kesejahteraan karyawan, pemerintah mengusulkan kenaikan batas premi asuransi pensiun sukarela dan asuransi jiwa yang dibayarkan perusahaan untuk karyawan menjadi 3 juta VND per orang per tahun, dari sebelumnya 1 juta VND. Penyesuaian ini dimaksudkan memberi ruang lebih besar bagi perusahaan mengembangkan kebijakan kesejahteraan dalam upaya mempertahankan tenaga kerja.
Rancangan tersebut juga memuat penyesuaian ambang batas pajak satu kali untuk sejumlah jenis pendapatan. Ambang batas untuk pendapatan dari warisan, hadiah, kemenangan lotere, dan royalti diusulkan naik dari 10 juta VND menjadi 20 juta VND. Sementara untuk usaha perorangan, ambang batas pendapatan yang dibebaskan dari pajak diusulkan meningkat dari 100 juta VND menjadi 500 juta VND per tahun. Selain mengurangi beban pajak, perubahan ini disebut dapat menyederhanakan prosedur administrasi dan menekan biaya kepatuhan bagi individu serta usaha kecil.
Dalam kerangka strategi ekonomi digital, rancangan perubahan juga mengusulkan pembebasan pajak penghasilan pribadi selama lima tahun bagi ahli teknologi digital berkualitas tinggi dan personel teknologi tinggi. Dr. Van menyatakan kebijakan ini merupakan langkah untuk melembagakan pedoman dalam Resolusi 57-NQ/TW tentang pengembangan ilmu pengetahuan, teknologi, dan transformasi digital nasional, di tengah persaingan global dalam menarik tenaga ahli.
Namun, wacana insentif ini juga memunculkan pertanyaan terkait kriteria penerima. Nguyen Hoang Nam, insinyur perangkat lunak di Hanoi, menyambut positif rencana tersebut, tetapi menyoroti perlunya definisi yang jelas dan terukur mengenai siapa yang masuk kategori “berkualitas tinggi”. Ia juga mengingatkan bahwa prosedur verifikasi yang terlalu rumit dapat membuat kebijakan sulit diakses oleh banyak ahli yang bekerja langsung di proyek.
Untuk pelaku usaha kecil dan menengah, kenaikan ambang batas pendapatan bebas pajak menjadi 500 juta VND per tahun dinilai membawa dampak praktis, terutama dalam mengurangi beban deklarasi dan penyelesaian pajak yang kompleks. Penyesuaian ini juga disebut mencerminkan perubahan harga dan biaya input dalam beberapa tahun terakhir.
Di pasar modal, rancangan aturan memuat insentif yang diarahkan untuk mendorong investasi jangka panjang. Usulan yang dibahas antara lain pembebasan pajak atas pendapatan dari transfer sertifikat reksa dana terbuka jika investor memegangnya selama dua tahun atau lebih. Selain itu, individu diusulkan memperoleh pengurangan pajak 50% atas dividen dari sekuritas dan reksa dana investasi properti selama lima tahun, yakni dari 1 Juli 2026 hingga 30 Juni 2031. Dr. Van menilai arah kebijakan ini sejalan dengan tren global, di mana dana investasi dipandang dapat membantu menstabilkan pasar dan mengurangi dampak spekulasi jangka pendek.
Rancangan kebijakan juga memasukkan skema potongan pajak baru untuk biaya pengobatan dan pendidikan. Dalam usulan tersebut, biaya pengobatan dapat dikurangkan hingga 23 juta VND per tahun dan biaya pendidikan hingga 24 juta VND per tahun. Dr. Van menyebut untuk pertama kalinya pengeluaran penting ini dimasukkan sebagai bagian dari insentif pajak, dengan tujuan mendukung pendapatan yang dapat dibelanjakan dan memperkuat investasi pada modal manusia.
Di saat yang sama, rancangan jadwal pajak baru mengusulkan peningkatan tunjangan pribadi menjadi 15,5 juta VND per bulan untuk individu dan 6,2 juta VND per bulan untuk setiap tanggungan. Kementerian Keuangan memperkirakan kombinasi kebijakan tersebut dapat meringankan beban pekerja berpenghasilan menengah sekaligus memperkuat fungsi pajak penghasilan pribadi dalam mendorong keadilan secara berkelanjutan.
Meski demikian, aspek implementasi menjadi perhatian sebagian pihak. Truong Thi Lan, akuntan di perusahaan tekstil di Bac Ninh, menilai pembebasan pajak lembur dapat membantu menghadapi tekanan inflasi. Namun ia menyoroti tantangan dokumentasi untuk memanfaatkan potongan biaya kesehatan dan pendidikan, mengingat tidak semua pengeluaran—seperti les ekstrakurikuler atau pembelian obat di apotek—mudah dibuktikan sesuai persyaratan otoritas pajak. Ia mendorong mekanisme verifikasi yang lebih fleksibel dan sederhana agar manfaat kebijakan benar-benar dapat dirasakan rumah tangga.
Secara keseluruhan, rancangan perubahan pajak penghasilan pribadi ini menggabungkan perluasan pengecualian, insentif untuk tenaga kerja dan sektor teknologi, penyesuaian ambang bebas pajak bagi usaha perorangan, serta potongan biaya kesehatan dan pendidikan. Jika disahkan dan diterapkan sesuai jadwal, kebijakan ini akan menjadi salah satu perubahan paling signifikan dalam skema pajak penghasilan pribadi mulai pertengahan 2026.
