
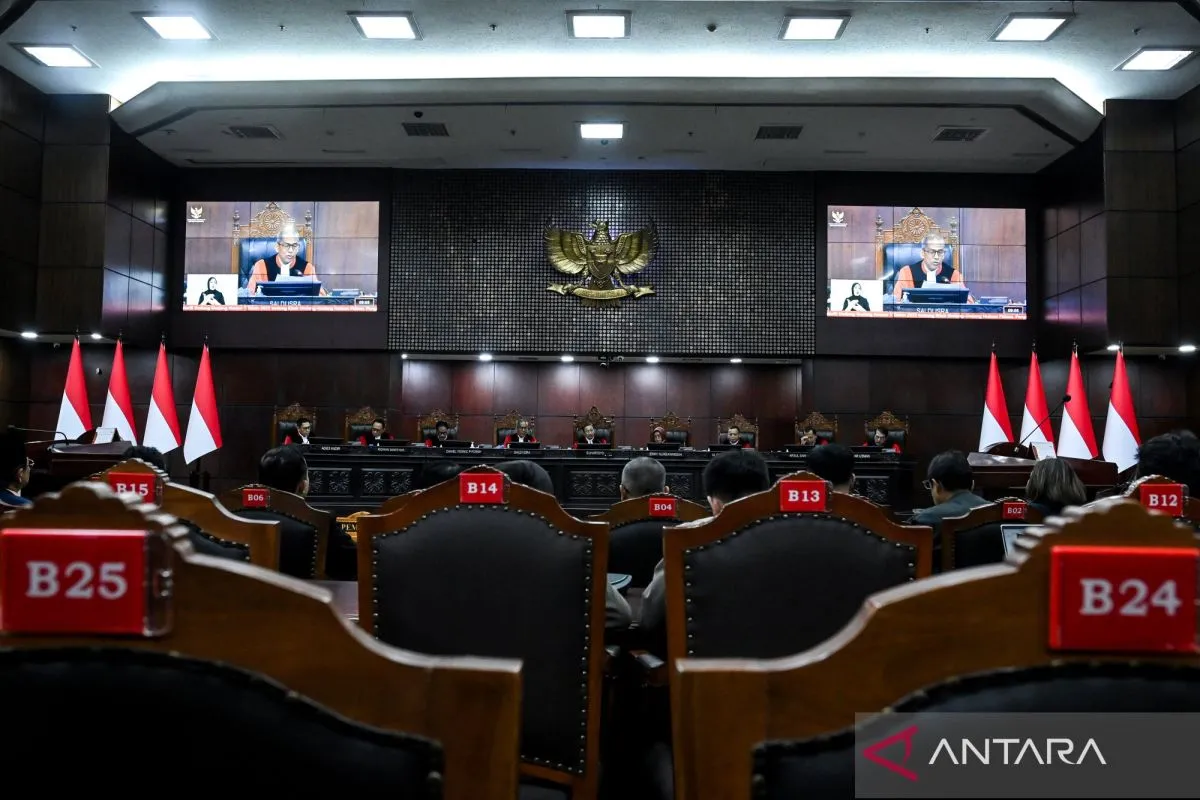
Mahkamah Konstitusi (MK) menegaskan Badan Pemeriksa Keuangan (BPK) sebagai lembaga yang berwenang menghitung kerugian keuangan negara. Penegasan itu tercantum dalam Putusan MK Nomor 28/PUU-XXIV/2026, yang merujuk pada dasar konstitusional kewenangan BPK sebagaimana diatur dalam Pasal 23E Undang-Undang Dasar 1945.
Perkara ini diajukan oleh pemohon yang berprofesi sebagai pengusaha dan calon hakim. Mereka menguji Pasal 603 dan 604 Undang-Undang Nomor 1 Tahun 2023 tentang Kitab Undang-Undang Hukum Pidana (KUHP), khususnya terkait unsur kerugian negara yang menjadi bagian penting dalam ketentuan tersebut.
Para pemohon meminta agar unsur kerugian keuangan negara dinyatakan inkonstitusional sepanjang dimaknai bahwa pembuktian kerugian keuangan negara tidak bersifat eksklusif dan tertutup hanya pada hasil pemeriksaan lembaga audit tertentu, melainkan harus dibuktikan berdasarkan alat bukti yang sah menurut hukum dan dinilai secara independen oleh hakim dalam proses peradilan pidana.
Namun, MK menolak permohonan tersebut. Dalam amar putusannya, MK menyatakan sulit ditemukan alasan kerugian konstitusionalitas norma yang dikaitkan dengan kerugian konstitusional yang dialami para pemohon. MK juga menyatakan pendiriannya tidak berubah dari putusan-putusan sebelumnya terkait kerugian keuangan negara, termasuk Putusan Nomor 142/PUU-XXII/2024, yang menekankan kerugian keuangan negara dan perekonomian negara harus bersifat materiil atau aktual, bukan potensial.
Meski permohonan ditolak, MK dalam pertimbangan hukumnya menegaskan BPK memiliki kewenangan otoritatif untuk melakukan penghitungan kerugian keuangan negara. Putusan ini sekaligus memuat catatan bagi pemerintah dan DPR, terutama dalam kaitannya dengan agenda revisi Undang-Undang Pemberantasan Tindak Pidana Korupsi (UU Tipikor) yang menjadi prioritas legislasi nasional.
MK menyampaikan lima catatan yang diminta menjadi perhatian pembentuk undang-undang. Pertama, perlunya pengkajian komprehensif norma mengenai kerugian keuangan negara dan perekonomian negara dalam UU Tipikor. Kedua, apabila hasil kajian memerlukan revisi atau perbaikan, pembentuk undang-undang dapat memosisikannya sebagai prioritas. Ketiga, bila revisi dilakukan, pembentuk undang-undang diminta memperhitungkan implikasi secara cermat agar tidak mengurangi politik hukum pemberantasan korupsi sebagai kejahatan luar biasa. Keempat, norma sanksi pidana diminta dirumuskan lebih pasti untuk mengurangi potensi penyalahgunaan kewenangan dalam pemberantasan korupsi. Kelima, proses revisi atau perbaikan diminta melibatkan partisipasi semua kalangan yang peduli pada agenda pemberantasan korupsi dengan menerapkan prinsip partisipasi publik bermakna.
Dalam konteks perkembangan hukum, konstruksi tindak pidana korupsi selama ini dikenal sebagai delik formal sejak berlakunya UU Nomor 31 Tahun 1999, melalui frasa “dapat merugikan keuangan negara” yang memungkinkan proses hukum berjalan meski kerugian belum benar-benar terjadi. Namun, arah itu berubah sejak Putusan MK Nomor 25/PUU-XIV/2016, ketika MK menegaskan kerugian negara tidak dapat lagi dimaknai secara potensial dan harus nyata atau aktual. Perubahan tersebut mendorong pergeseran ke delik materiil yang menuntut pembuktian lebih konkret.
Penguatan pendekatan kerugian aktual kemudian dipertegas dalam Bab XXXV UU Nomor 1 Tahun 2023 tentang KUHP, yang memasukkan tindak pidana korupsi ke dalam KUHP sebagai bagian dari upaya penyusunan standar hukum pidana yang lebih terintegrasi. Meski begitu, pengaturan korupsi tetap mempertahankan karakter khususnya karena juga diatur dalam undang-undang sektoral, sehingga relasi antara KUHP dan UU Tipikor menjadi penting untuk dibaca secara hati-hati agar tidak menimbulkan perbedaan standar pembuktian maupun tumpang tindih kewenangan.
Penegasan MK mengenai otoritas BPK beririsan langsung dengan kebutuhan kepastian dalam pembuktian kerugian negara. Putusan ini juga membawa konsekuensi terhadap relasi BPK dengan lembaga lain yang selama ini turut berperan dalam audit investigatif, termasuk Badan Pengawasan Keuangan dan Pembangunan (BPKP), sebagaimana pernah disinggung dalam Putusan MK 31/PUU-IX/2012.
Dengan menempatkan BPK sebagai rujukan utama yang memiliki legitimasi konstitusional, ruang bagi hakim untuk memilih dasar perhitungan kerugian negara menjadi lebih terbatas secara normatif. Namun, hal itu tidak berarti hakim kehilangan independensinya. Hakim tetap dapat menggali dan menilai keterangan ahli atau lembaga lain, termasuk BPKP, misalnya untuk memperkaya perspektif atau menguji konsistensi metodologi. Setelah putusan ini, penggunaan berbagai angka audit di persidangan dipandang perlu lebih terstruktur, dengan hasil pemeriksaan BPK diprioritaskan sebagai standar pembanding utama.
Penegasan tersebut juga dipandang dapat mengurangi disparitas putusan yang selama ini kerap muncul akibat perbedaan hasil audit antara lembaga internal pemerintah dan lembaga eksternal, termasuk dalam perkara dugaan korupsi pengadaan barang/jasa. Pada akhirnya, pembuktian perkara korupsi yang berkaitan dengan kerugian keuangan negara dituntut semakin objektif dan dapat diuji, sekaligus menegaskan kebutuhan hakim untuk membedakan kerugian akibat kesalahan administratif dengan kerugian yang merupakan akibat perbuatan melawan hukum dalam rezim tindak pidana korupsi.
