
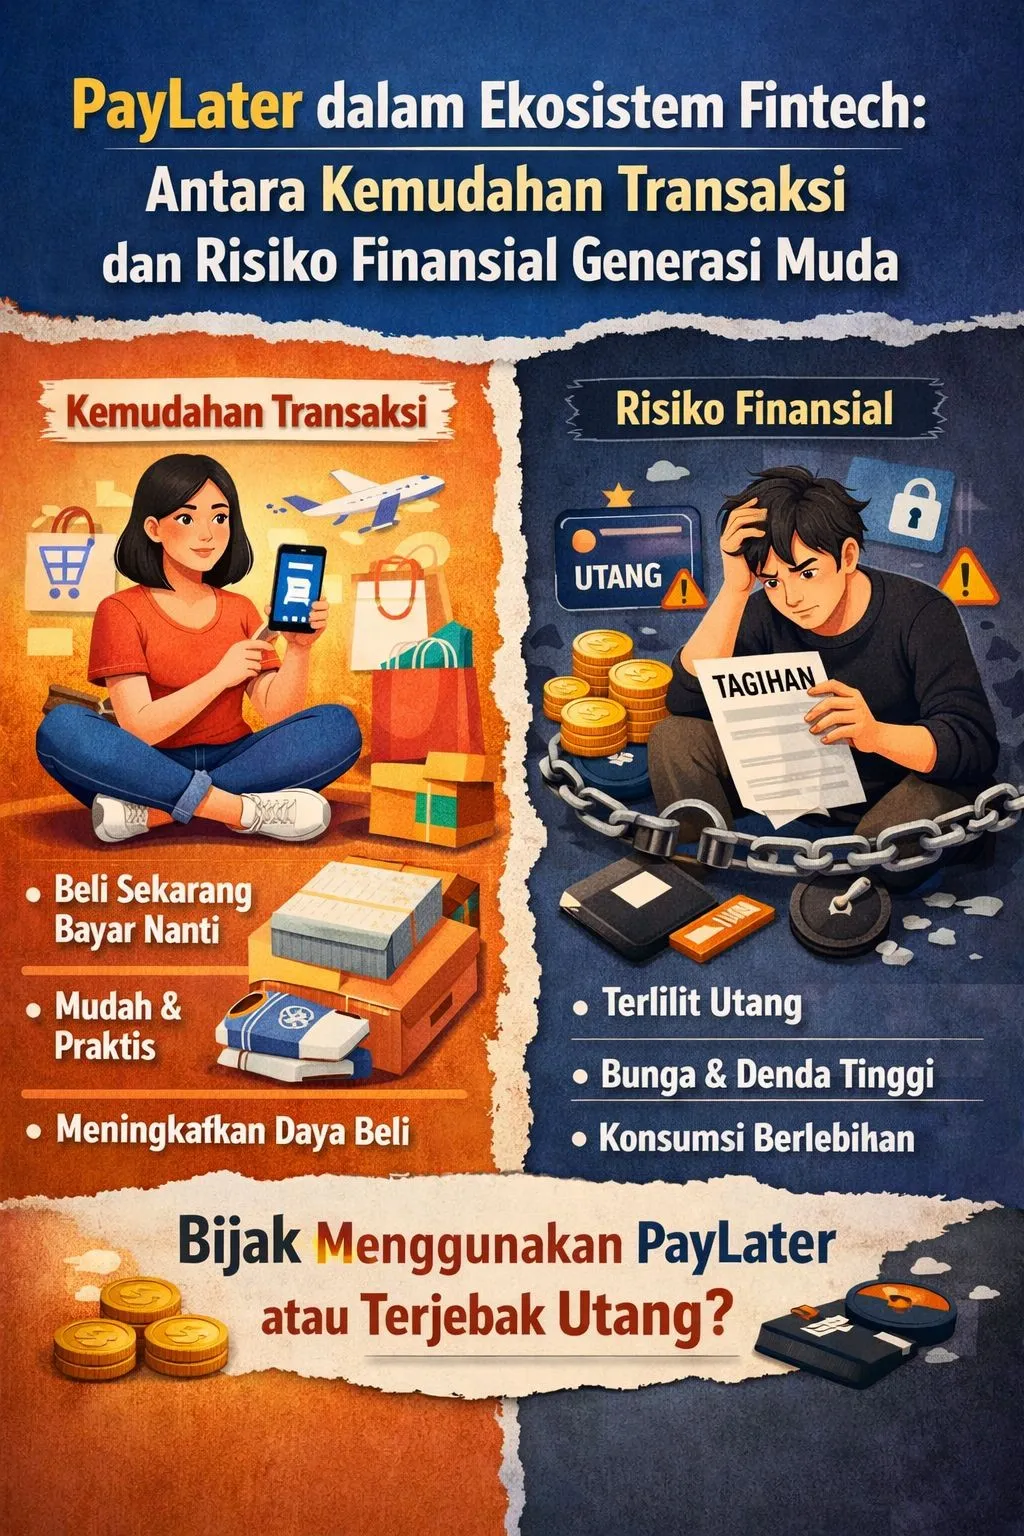
Perkembangan teknologi finansial (fintech) telah mengubah cara masyarakat bertransaksi. Salah satu inovasi yang kini banyak digunakan, terutama di kalangan generasi muda, adalah layanan PayLater. Melalui beberapa langkah sederhana, pengguna dapat membeli barang atau jasa tanpa perlu membayar secara langsung, sebuah kemudahan yang dinilai selaras dengan gaya hidup serba cepat.
PayLater pada dasarnya merupakan digitalisasi konsep “beli sekarang, bayar nanti” (buy now, pay later). Layanan ini banyak terintegrasi di platform e-commerce dan aplikasi digital sehingga mudah diakses. Pengguna juga tidak selalu memerlukan kartu kredit atau proses yang rumit, karena pengajuan umumnya cukup melalui verifikasi data yang relatif sederhana.
Dari sisi manfaat, PayLater disebut dapat membantu meningkatkan daya beli, mempercepat perputaran ekonomi digital, serta memberi fleksibilitas dalam pengelolaan keuangan jangka pendek. Bagi sebagian pengguna, layanan ini juga menjadi alternatif saat menghadapi kebutuhan mendesak.
Namun, kemudahan tersebut dinilai menyimpan risiko. Generasi muda yang belum memiliki literasi keuangan memadai berpotensi menggunakan PayLater tanpa perencanaan matang. Kondisi ini dapat memicu perilaku konsumtif karena transaksi terasa ringan di awal, sementara beban cicilan dapat menumpuk pada periode berikutnya.
Risiko lainnya berkaitan dengan bunga serta denda keterlambatan yang dapat menjadi beban jika tidak dikelola dengan baik. Dalam sejumlah kasus, pengguna bahkan dapat terjebak dalam lingkaran utang ketika menggunakan layanan serupa untuk menutup tagihan sebelumnya, sehingga memunculkan efek domino terhadap kondisi finansial.
Tekanan sosial juga disebut turut memengaruhi. Tren gaya hidup digital dan dorongan untuk tampil di media sosial dapat mendorong sebagian anak muda berbelanja di luar kemampuan. Dalam situasi ini, PayLater kerap menjadi jalan pintas untuk memenuhi keinginan tanpa mempertimbangkan konsekuensi jangka panjang.
Karena itu, peran berbagai pihak dinilai penting. Penyedia layanan fintech diharapkan lebih transparan dalam menyampaikan informasi mengenai bunga, biaya, dan risiko penggunaan. Di saat yang sama, edukasi keuangan perlu diperkuat agar generasi muda memahami konsep utang, manajemen keuangan, serta penentuan prioritas kebutuhan.
Dari sisi pengguna, PayLater disarankan dimanfaatkan secara bijak, terutama untuk kebutuhan yang benar-benar penting, bukan sekadar memenuhi keinginan konsumtif. Disiplin membayar tagihan dan memahami kemampuan finansial menjadi kunci agar layanan ini tidak berujung pada masalah keuangan.
Pada akhirnya, PayLater dipandang bukan sepenuhnya baik atau buruk, melainkan alat dalam ekosistem fintech yang menawarkan kemudahan sekaligus risiko. Dampaknya akan sangat bergantung pada cara layanan ini digunakan serta tingkat kesadaran dan literasi keuangan penggunanya.
