
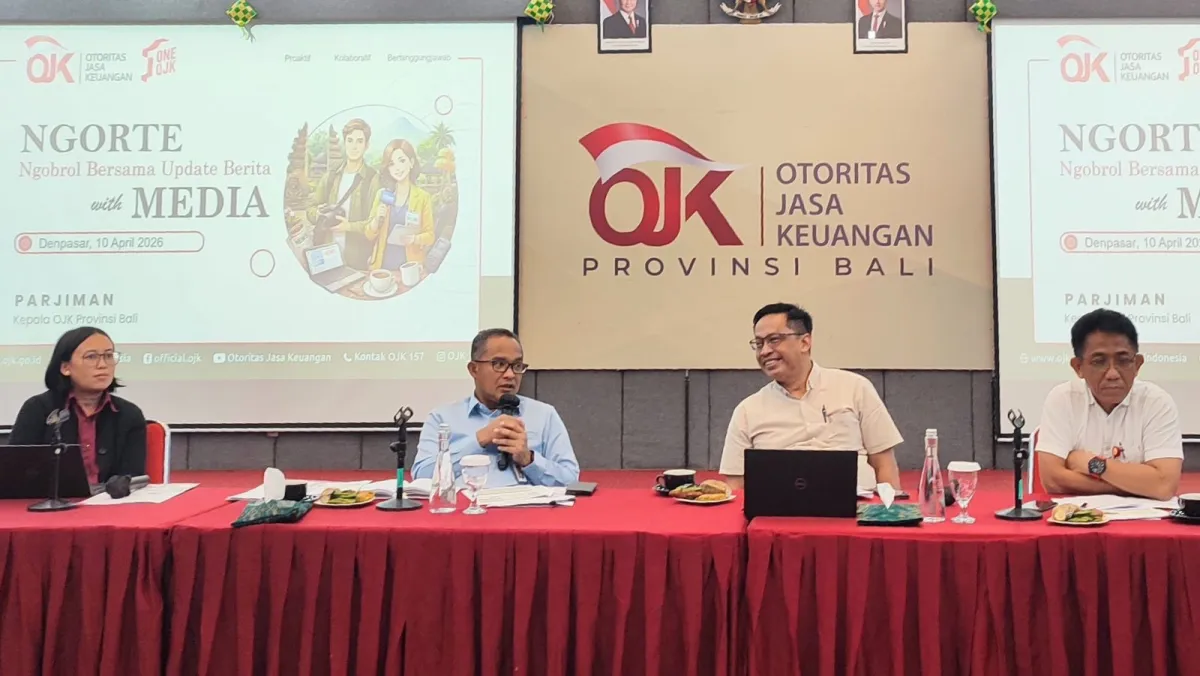
Otoritas Jasa Keuangan (OJK) menyatakan stabilitas industri jasa keuangan (IJK) di Provinsi Bali hingga posisi Januari 2026 tetap terjaga di tengah dinamika perekonomian global dan domestik. Kondisi ini tercermin dari fungsi intermediasi yang berjalan baik, profil risiko yang terjaga, serta likuiditas yang dinilai memadai.
Paparan tersebut disampaikan dalam kegiatan NGORTE “Ngobrol Bersama Update Berita” di Kantor OJK Bali, Jumat (10/4) malam. Acara itu dihadiri Kepala OJK Bali Warjiman, Irhamsah selaku Kepala Direktorat Pengawasan Perilaku Pelaku Usaha Jasa Keuangan, Edukasi, Pelindungan Konsumen dan Layanan Manajemen Strategis OJK Provinsi Bali, serta jajaran pengawasan lembaga jasa keuangan di OJK Bali.
Warjiman menyampaikan ekonomi Bali tumbuh positif dan disebut lebih tinggi dibandingkan nasional. Menurutnya, perekonomian Bali didominasi sektor pariwisata dengan dukungan sektor lainnya.
Dari sisi perbankan, Kepala Divisi Pengawasan Lembaga Jasa Keuangan 3 OJK Bali Ni Made Novi Susilowati memaparkan kinerja intermediasi Bank Umum dan BPR di Bali pada Januari 2026 masih menunjukkan pertumbuhan kredit dan dana pihak ketiga (DPK) yang positif serta stabil. Penyaluran kredit berdasarkan lokasi bank tumbuh 6,92 persen (yoy) menjadi Rp119,29 triliun. Sementara penyaluran kredit berdasarkan lokasi proyek tumbuh 7,11 persen (yoy) menjadi Rp143,66 triliun.
Berdasarkan jenis penggunaan, pertumbuhan kredit tahunan masih ditopang kenaikan kredit investasi yang meningkat Rp5,99 triliun atau tumbuh 17,00 persen (yoy), terutama pada sektor penyediaan akomodasi dan makan minum serta real estat. OJK menilai tingginya pertumbuhan kredit investasi mencerminkan peran perbankan dalam pembiayaan ekspansi untuk mendukung pertumbuhan jangka panjang di Bali. Di sisi lain, kredit konsumsi tumbuh 4,75 persen (yoy), sedangkan kredit modal kerja tercatat termoderasi -0,24 persen (yoy).
Penyaluran kredit juga didominasi debitur UMKM. Porsinya mencapai 51,19 persen dari total kredit di Bali, dengan pertumbuhan 4,39 persen (yoy). OJK menyebut penyaluran kredit UMKM di Bali masih lebih tinggi dibandingkan tingkat nasional, baik dari porsi maupun pertumbuhan.
Jika dilihat per sektor ekonomi, penyaluran kredit terbesar berada pada sektor bukan lapangan usaha sebesar 33,63 persen (tumbuh 4,75 persen yoy) dan sektor perdagangan besar dan eceran sebesar 27,31 persen (tumbuh 1,81 persen yoy). Pertumbuhan kredit turut disumbang peningkatan penyaluran pada sektor penyediaan akomodasi dan makan minum yang bertambah Rp2,21 triliun (tumbuh 17,02 persen yoy) serta sektor penerima kredit bukan lapangan usaha yang naik Rp1,82 triliun (tumbuh 4,75 persen yoy).
Penghimpunan DPK di Bali juga tetap tumbuh 6,66 persen (yoy) menjadi Rp204,33 triliun. Berdasarkan jenisnya, kenaikan DPK terutama ditopang peningkatan tabungan sebesar Rp7,01 triliun. Dengan perkembangan tersebut, Loan to Deposit Ratio (LDR) pada Januari 2026 tercatat 58,38 persen.
Dari sisi kualitas kredit, rasio kredit bermasalah (NPL) gross berada di level 2,60 persen, lebih rendah dibandingkan Januari 2025 yang sebesar 3,14 persen. NPL net tercatat 1,78 persen. OJK juga mencatat penurunan rasio Loan at Risk (LaR) menjadi 9,17 persen, yang dikaitkan dengan penyelesaian kredit restrukturisasi dan ekspansi kredit.
Ketahanan BPR di Bali juga disebut tetap kuat, tercermin dari Cash Ratio (CR) 15,17 persen dan Capital Adequacy Ratio (CAR) 33,37 persen yang berada di atas ambang batas (threshold) sebagai penyangga mitigasi risiko.
Di sektor pasar modal, jumlah investor di Bali pada Januari 2026 mencapai 369.223 Single Investor Identification (SID) atau tumbuh 24,45 persen (yoy). Nilai kepemilikan saham tercatat Rp8,73 triliun atau tumbuh 59,97 persen.
Untuk industri keuangan nonbank, piutang pembiayaan perusahaan pembiayaan di Bali pada Januari 2026 mencapai Rp12,18 triliun atau tumbuh 3,33 persen (yoy), dengan Non Performing Financing (NPF) 1,43 persen. Penyaluran pembiayaan modal ventura tercatat Rp113,53 miliar atau tumbuh 27,39 persen (yoy), dengan NPF 1,15 persen.
Sementara itu, penyaluran pembiayaan melalui fintech peer to peer lending tumbuh 34,97 persen (yoy) menjadi Rp2,09 triliun. Seiring pertumbuhan tersebut, Tingkat Wan Prestasi 90 hari (TWP 90) pada Januari 2026 naik menjadi 1,53 persen, namun OJK menyebutnya masih dalam rentang terkendali.
Dari sisi literasi dan inklusi, OJK mendorong perluasan edukasi keuangan melalui 10 sasaran prioritas, antara lain pelajar, mahasiswa dan pemuda, profesi, karyawan, petani dan nelayan, pekerja migran, pelaku UMKM, penyandang disabilitas, masyarakat 3T, perempuan/ibu rumah tangga, serta komunitas. Irhamsah menyampaikan, strategi yang dilakukan mencakup edukasi tatap muka, edukasi online, aliansi strategis, dan edukasi tematik.
Sepanjang 2026 hingga Februari, OJK Provinsi Bali melaksanakan 29 kegiatan edukasi keuangan yang menjangkau 1.830 orang, serta edukasi melalui media sosial yang menjangkau sekitar 22.700 orang. Selain itu, edukasi oleh lembaga jasa keuangan melalui program Gerakan Nasional Cerdas Keuangan (GENCARKAN) hingga Februari 2026 mencapai 200 kegiatan dan menjangkau 301.213 peserta. Secara total, pelaksanaan edukasi keuangan di Bali tercatat 229 kegiatan dengan jangkauan 303.043 peserta.
Penguatan inklusi keuangan juga dilakukan melalui sinergi Tim Percepatan Akses Keuangan Daerah (TPAKD). Selama 2026 hingga Februari, TPAKD di Bali menyelenggarakan 34 kegiatan dengan total peserta 2.016 orang, termasuk program Kredit/Pembiayaan Sektor Prioritas (K/PSP), Kejarku Pandai, UMKM Bali Nadi Jayanti, peningkatan inklusi pasar modal, serta Kredit Usaha Rakyat Daerah (KURDa).
Dalam aspek pelindungan konsumen, OJK mendorong penyelesaian pengaduan melalui Aplikasi Portal Perlindungan Konsumen (APPK). Selama 2026 hingga Februari, OJK Bali menerima 299 pengaduan, terdiri dari 84 pengaduan sektor perbankan, 159 pengaduan perusahaan peer to peer lending, 46 pengaduan perusahaan pembiayaan, 7 pengaduan perusahaan asuransi, 2 pengaduan industri jasa keuangan nonbank lainnya, serta 2 pengaduan pasar modal. Zulkifli menyebut 148 pengaduan telah selesai, 34 pengaduan dalam proses penanganan pelaku usaha jasa keuangan, dan 117 pengaduan dalam proses tanggapan oleh konsumen.
Berdasarkan jenis permasalahan, pengaduan didominasi isu perilaku petugas penagihan sebanyak 125 pengaduan (41,80 persen) serta persoalan Sistem Layanan Informasi Keuangan (SLIK) sebanyak 30 pengaduan (10 persen). OJK juga melayani penarikan data Informasi Debitur (iDeb) SLIK. Hingga Februari 2026, layanan penarikan iDeb SLIK tercatat 2.545 kali—terdiri dari 890 secara online dan 1.655 walk in—atau meningkat 15,79 persen dibandingkan periode yang sama tahun sebelumnya.
OJK menyatakan optimistis sektor jasa keuangan dapat tetap stabil, kontributif, dan tumbuh berkelanjutan melalui kebijakan pengembangan industri, pengawasan dan penegakan hukum, serta sinergi dengan pemerintah, Bank Indonesia, LPS, dan pelaku industri. Pada saat yang sama, OJK mengingatkan masyarakat untuk mewaspadai penawaran investasi ilegal dan menekankan pentingnya mempertimbangkan aspek “legal dan logis” sebelum memilih produk keuangan.
