
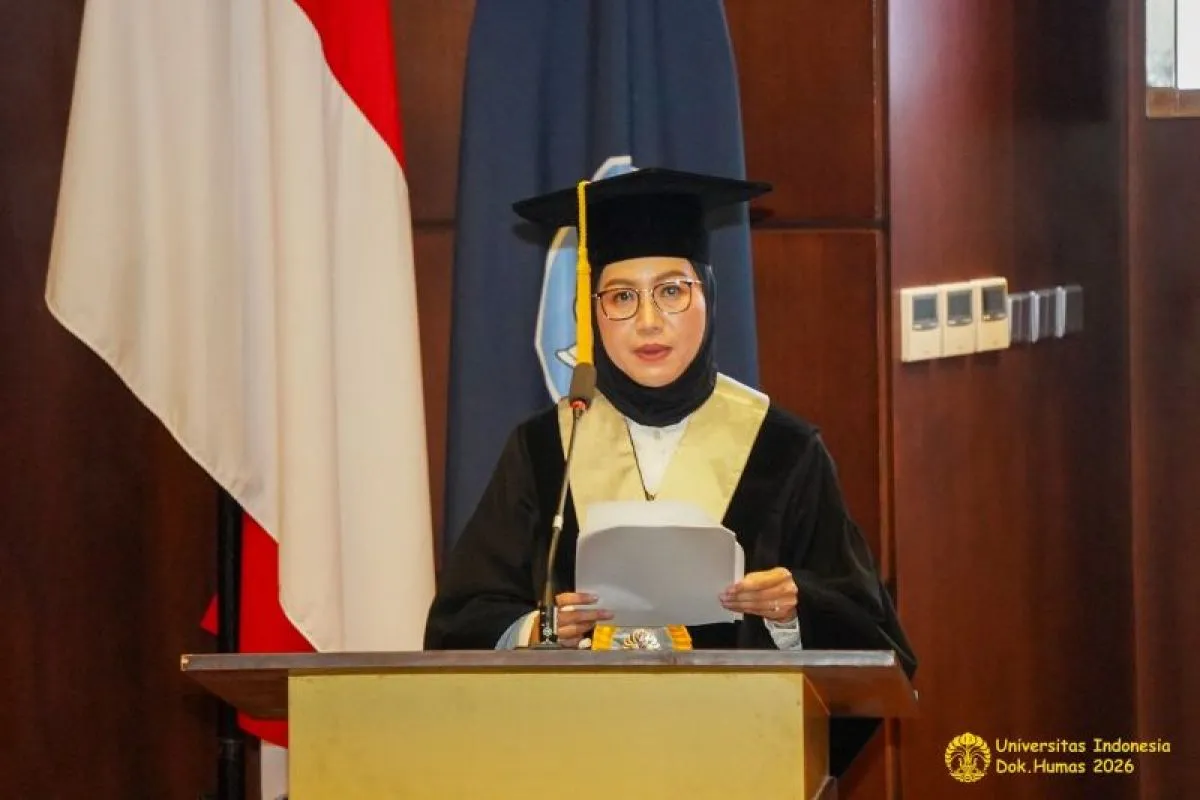
Guru Besar Fakultas Ekonomi dan Bisnis Universitas Indonesia (FEB UI) Prof. Dr. Aria Farah Mita mengusulkan kerangka pendekatan yang memungkinkan keterhubungan antara angka dalam laporan keuangan dengan narasi risiko dan peluang keberlanjutan.
Menurut Aria, kebutuhan menghubungkan laporan keuangan dengan pengungkapan keberlanjutan (sustainability disclosures) semakin mendesak seiring meningkatnya tuntutan transparansi dari investor dan pasar. Ia menyampaikan hal itu di Depok, Jawa Barat, Selasa.
Aria menjelaskan, selama ini laporan keuangan masih menjadi sumber utama dalam pengambilan keputusan ekonomi. Namun, perkembangan global menuntut agar informasi tersebut disajikan bersama informasi keberlanjutan, termasuk risiko lingkungan dan perubahan iklim.
Ia menilai, standar internasional seperti IFRS S1 dan IFRS S2 yang terbit pada 2023, serta regulasi nasional PSPK 1 dan PSPK 2 yang akan berlaku pada 1 Januari 2027, semakin menegaskan kebutuhan integrasi tersebut.
Aria menyoroti bahwa banyak perusahaan masih berada pada tahap co-existence, yakni laporan keuangan dan laporan keberlanjutan disajikan berdampingan tetapi belum benar-benar terhubung. Kondisi ini membuat pengguna laporan kesulitan mengaitkan narasi tentang risiko atau peluang keberlanjutan dengan angka-angka dalam laporan keuangan, padahal isu keberlanjutan dapat berdampak ekonomi nyata.
Untuk menjawab tantangan itu, Aria mengusulkan Connectivity Response Framework (CRF), sebuah kerangka kerja yang membantu perusahaan menyusun laporan yang saling terhubung. Kerangka ini mencakup enam elemen utama, yaitu penentuan batas (boundary), relevansi (materialitas), integrasi asumsi, pengungkapan melalui catatan penghubung, tata kelola, serta kesiapan untuk assurance eksternal.
Melalui CRF, perusahaan diharapkan dapat memastikan informasi keberlanjutan dapat ditelusuri ke dalam angka, asumsi, dan pengungkapan dalam laporan keuangan. Jika suatu isu belum berdampak langsung pada angka, perusahaan tetap perlu menjelaskan alasan dan perbedaannya secara jelas serta dapat dipertanggungjawabkan.
Pendekatan ini, kata Aria, sejalan dengan prinsip dalam Pernyataan Standar Pengungkapan Keberlanjutan (PSPK) 1 yang menekankan pentingnya koherensi, yakni penyajian informasi sebagai satu kesatuan yang utuh dan saling terkait. Dengan cara itu, pengguna laporan dapat lebih mudah memahami hubungan antara risiko keberlanjutan dan dampak ekonominya.
Selain untuk mendorong praktik pelaporan yang lebih terhubung, CRF juga diharapkan menjadi jembatan antara aturan yang ada dengan penerapannya di lapangan, sekaligus membuka peluang penelitian lebih lanjut terkait kualitas pelaporan di pasar berkembang.
